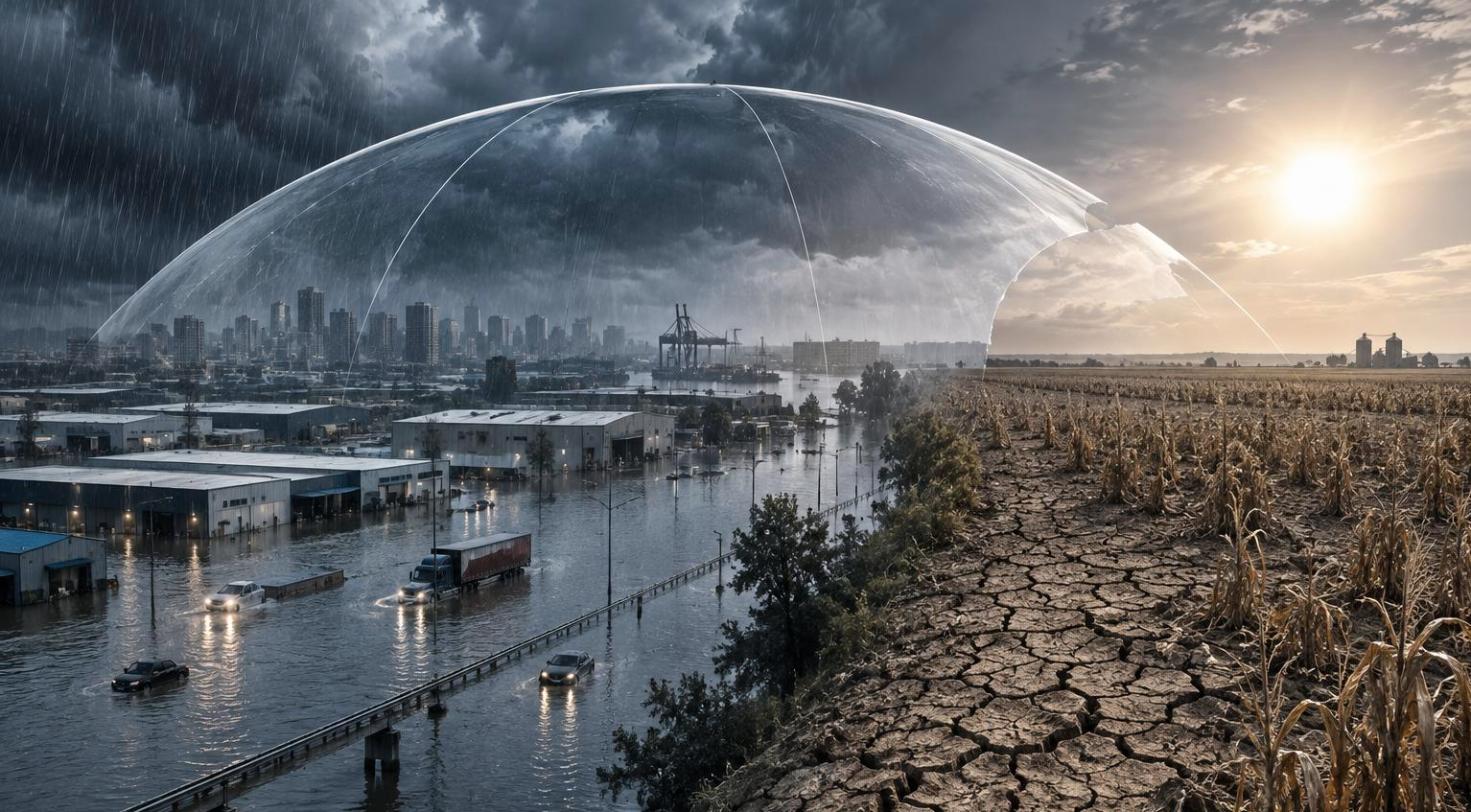
A Swiss Re estima, em seu relatório sigma de 2026, que a lacuna global de proteção contra catástrofes naturais chegou a US$ 424 bilhões: prejuízos reais, causados por eventos climáticos, que simplesmente não têm cobertura de seguro. É um número que deveria preocupar qualquer empresa exposta a risco climático, e o Brasil está prestes a testar essa estatística na prática. A Organização Meteorológica Mundial já sinaliza que o El Niño deste ano pode ser um dos mais intensos das últimas décadas, com efeito duplo sobre o país: chuvas acima da média e risco elevado de alagamentos no Sul, e seca severa no Nordeste e em parte do Centro-Norte. Para o setor de seguros, isso não é só mais um evento climático a monitorar: é o teste mais recente de um problema estrutural que o mercado vem adiando, o descompasso entre o crescimento dos riscos climáticos e a capacidade (e a disposição) das seguradoras de cobri-los.
O que as enchentes de 2024 já mostraram
As enchentes que atingiram o Rio Grande do Sul em 2024 são a referência mais direta que temos. Segundo a CNseg (Confederação Nacional das Seguradoras), as seguradoras pagaram cerca de R$ 6 bilhões em indenizações relacionadas ao desastre, diante de prejuízos totais estimados em torno de R$ 100 bilhões para o estado. Do valor pago, R$ 594 milhões foram para seguros residenciais, R$ 1,2 bilhão para automóveis e cerca de R$ 3 bilhões para grandes riscos, como aeroportos e estádios. A conta deixa claro que a cobertura securitária, mesmo quando aciona um volume expressivo de indenizações, continua cobrindo uma fração pequena do prejuízo real, especialmente no segmento residencial e de pequenas empresas, onde a adesão a coberturas adicionais como alagamento segue baixa.
O seguro rural está encolhendo, não crescendo
Se o El Niño castiga justamente a agricultura, o momento não poderia ser pior para o estado do seguro rural brasileiro. Dados do programa de subvenção ao prêmio (PSR) mostram uma retração acentuada entre 2024 e 2025: o número de beneficiários caiu 51,4%, a área coberta recuou 56,2% (de 7,3 milhões para 3,2 milhões de hectares) e o capital segurado despencou 65,5%, de R$ 51,6 bilhões para R$ 17,8 bilhões. Em termos de cobertura real, o programa atingiu apenas 3,3% da área cultivada do país em 2025, bem abaixo da meta oficial de 11,79%. A causa principal não é falta de demanda, mas orçamentária: um corte de cerca de R$ 428 milhões no programa e um déficit estimado em R$ 935 milhões frente à necessidade real de subvenção. Em outras palavras, a rede de proteção do produtor rural está ficando menor exatamente quando o risco climático está aumentando.
Um problema global, não só brasileiro
O Brasil não é exceção, e o número do título vem exatamente daí. Uma pesquisa conduzida pelo Triple-I (Insurance Information Institute) em parceria com a Munich Re US, com mais de 1.700 participantes nos EUA e no Reino Unido, mostrou que a proporção de perdas por inundação cobertas por seguro na América do Norte está estagnada entre 40% e 42% desde 2015, mesmo com o crescimento constante dos prejuízos não segurados. O diagnóstico do setor é direto: riscos antes considerados "secundários", como enchentes, tempestades severas e incêndios florestais, hoje têm frequência e severidade de eventos de pico, mas o apetite do mercado segurador para cobri-los não acompanhou essa mudança.
Quando a regulação piora o problema: a lição da Califórnia
Um ponto que vale a atenção de quem pensa em soluções regulatórias fáceis é o caso californiano. A Proposition 103, em vigor desde 1988, exige aprovação prévia do regulador estadual para qualquer reajuste de prêmio residencial. Na prática, isso impediu as seguradoras de repassar rapidamente o aumento real do risco de incêndio florestal para o preço das apólices, e a resposta do mercado foi reduzir a oferta: grandes seguradoras, entre elas a State Farm, chegaram a suspender a emissão de novas apólices residenciais no estado. O resultado foi o crescimento acelerado do FAIR Plan, o segurador estadual de última instância, que hoje opera além da capacidade para a qual foi desenhado, um risco de insolvência que especialistas do setor já chamam de "o próximo desastre, em formação". A experiência californiana é um alerta: intervenção regulatória sem precificação adequada do risco tende a reduzir a oferta de seguro justamente nas regiões que mais precisam dela.
O caminho que o mercado brasileiro começa a construir
Do lado das soluções, o Brasil deu um passo relevante com a Lei 14.430/2022, que criou as Letras de Risco de Seguro (LRS), o equivalente local aos cat bonds, títulos que permitem às seguradoras transferir risco para o mercado de capitais. A primeira operação do tipo foi estruturada pela Andrina, SSPE do IRB autorizada pela Susep em dezembro de 2024, em parceria com o Itaú BBA, ainda concentrada em seguro garantia, não em risco climático. É um mercado nascente, mas que aponta um caminho: diversificar a forma como o risco catastrófico é financiado, em vez de depender só da capacidade de seguradoras e resseguradoras tradicionais. Paralelamente, cresce a discussão sobre seguros paramétricos, que pagam com base em um gatilho objetivo (volume de chuva, velocidade do vento, índice de seca) em vez de vistoria de sinistro, como alternativa mais rápida e mais viável para cobrir riscos climáticos de alta frequência, como os que o El Niño deve intensificar nos próximos meses.
O que isso significa para a sua empresa
Não existe uma solução única para fechar esse gap de US$ 424 bilhões, e qualquer leitura que prometa uma bala de prata simplifica demais o problema. Mas os dados são claros: a cobertura tradicional não está acompanhando o risco real, os instrumentos novos ainda são incipientes, e os orçamentos públicos de apoio ao seguro rural estão sendo os primeiros a sofrer cortes. Para empresas expostas a risco climático, da indústria ao agronegócio, a conclusão prática é que esperar o mercado resolver o problema sozinho não é estratégia, e descobrir que a própria apólice está nesse grupo de prejuízos descobertos costuma acontecer tarde demais, no momento do sinistro. O ponto de partida continua sendo o gerenciamento de riscos dentro de casa: mapear exposição real, revisar limites e coberturas acessórias, e não assumir que a apólice contratada há anos ainda reflete o risco climático de hoje.