A publicação Conjuntura CNseg nº 140, de setembro de 2026, registra um movimento que destoa de todo o resto do mercado de seguros corporativos: no primeiro semestre de 2026, os Riscos de Engenharia movimentaram R$ 472,3 milhões, uma queda de 37,4% sobre o mesmo período do ano anterior. No mesmo intervalo, o segmento de Danos e Responsabilidades arrecadou R$ 72,4 bilhões, com crescimento de 4,7%, e o grupo Patrimonial movimentou R$ 15,9 bilhões, com alta de 3,1%.
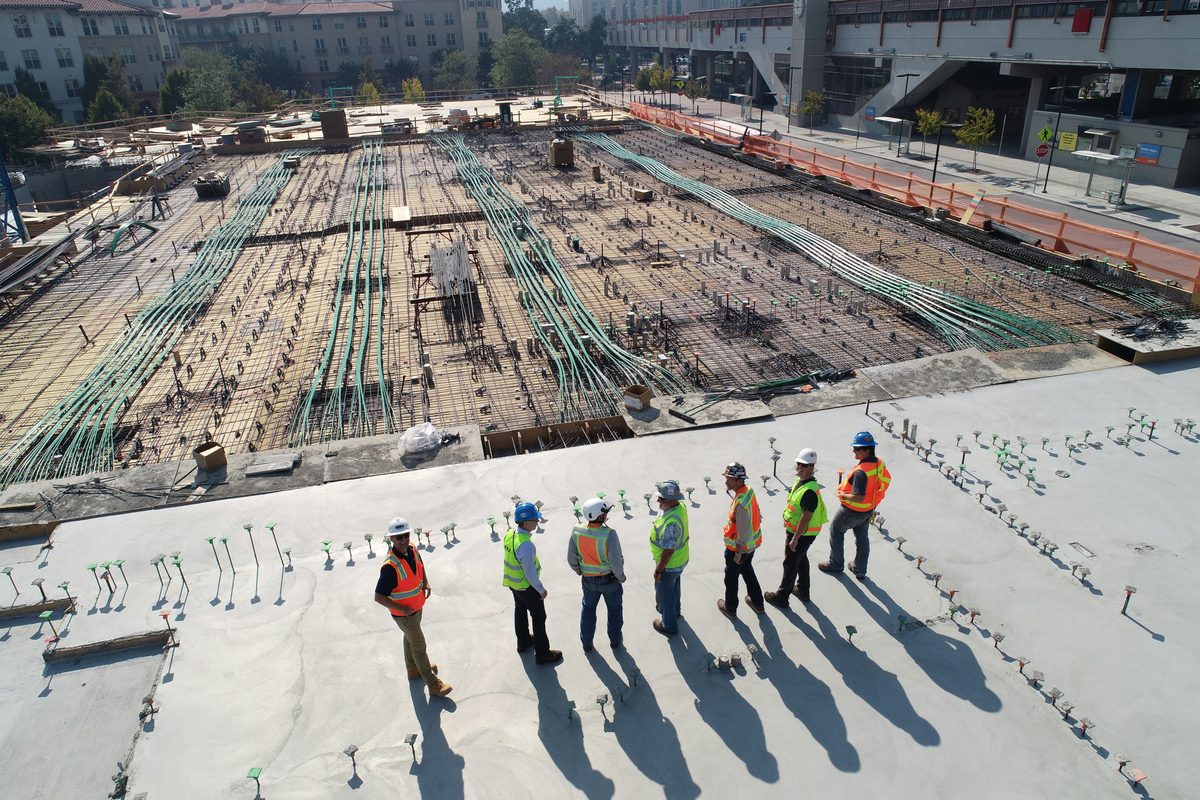
A leitura imediata seria a de que o país parou de construir. Não é o que a rotina de uma corretora de seguros corporativos mostra. O que se vê com frequência é outra coisa: a obra acontece, mas não entra em uma apólice própria. A ampliação de uma linha, a troca de um forno, a montagem de uma prensa nova, a construção de um galpão no mesmo terreno da fábrica tudo isso segue adiante sob a apólice patrimonial que cobre a planta em operação, por decisão de custo ou por falta de alguém que faça a pergunta certa no momento certo.
O problema dessa escolha não aparece na contratação. Aparece no sinistro, quando a seguradora precisa decidir se o dano ocorreu em um bem em operação ou em um bem em construção, e as duas respostas levam a apólices diferentes.
Obra em planta operando: duas apólices, dois mundos
A apólice patrimonial protege um ativo pronto, em estado final, operando dentro de parâmetros conhecidos. O prêmio é calculado sobre esse risco. O seguro de Riscos de Engenharia protege outra coisa: o ativo enquanto ele está sendo construído, instalado, montado ou testado — isto é, exatamente na fase em que ele ainda não tem a resistência, a compartimentação, a proteção contra incêndio e os sistemas de segurança que a versão final terá.
Essa diferença é a razão de a estrutura das duas apólices não ser intercambiável. Escavação ao lado de uma fundação existente, içamento de equipamento pesado sobre área produtiva, solda em ambiente que não tinha trabalho a quente no mapa de risco, teste de carga, comissionamento: são eventos que a apólice patrimonial não precificou e que, na maior parte dos contratos, não estão no escopo dela.
Há ainda um ponto que escapa a quase todo mundo: o dano causado pela obra ao que já existe. Uma falha de execução na ampliação que alaga o almoxarifado ao lado, ou o incêndio originado na área de montagem que atinge a produção, coloca em discussão qual apólice responde — e o resultado costuma ser pior quando só existe uma.
As coberturas que decidem o resultado do sinistro
Instalação e montagem ou obras civis. A primeira decisão técnica é qual das duas modalidades rege o contrato. Projetos industriais quase sempre misturam as duas, e o enquadramento errado derruba a indenização da parte que ficou de fora.
Erro de projeto. Cobertura adicional, não automática. É a que responde quando o dano decorre de uma falha de concepção, e não de um evento externo. Em montagem de equipamento, é frequentemente a cobertura mais relevante do contrato.
Responsabilidade civil cruzada. Permite que empresas que participam da mesma obra sejam tratadas como terceiros entre si. Sem ela, o dano que o empreiteiro causa ao contratante — ou o contrário — fica em um limbo de discussão contratual.
Período de manutenção. Estende a proteção depois da entrega, durante o prazo em que o executor ainda responde por correções. Existe em versão simples e em versão ampla, e a diferença entre as duas aparece justamente nos defeitos que só se manifestam com o equipamento rodando.
Testes e comissionamento. A fase de maior sinistralidade de uma montagem industrial. Muitas apólices limitam esse período a um número de dias; se o comissionamento se estende, a cobertura pode acabar antes da obra.
Lucros cessantes antecipados. Cobre o resultado que a empresa deixa de obter porque o sinistro na obra atrasou a entrada em operação do novo ativo. Em projetos com contrato de fornecimento já assinado, costuma ser a maior exposição financeira do empreendimento — e a menos contratada.
Desentulho, contenção e despesas extraordinárias. Verbas que parecem acessórias até o dia em que é preciso remover estrutura colapsada para retomar a operação da planta ao lado.
Os números do mercado
O contraste dentro do próprio segmento de danos é o dado mais revelador do momento. Segundo a Conjuntura CNseg nº 140 (setembro de 2026), o setor de seguros arrecadou R$ 390,9 bilhões no primeiro semestre de 2026 em prêmios, contribuições de previdência aberta, faturamento de capitalização e contraprestações líquidas, crescimento de 3,9% sobre o mesmo período de 2025. Danos e Responsabilidades somou R$ 72,4 bilhões (+4,7%) no semestre e R$ 147,7 bilhões em doze meses móveis até junho (+5,9%). Para o segmento, a entidade projeta alta de 6,9% em 2026 e de 7,3% em 2027.
Ou seja: o mercado de danos cresce, o grupo Patrimonial cresce 3,1%, e os Riscos de Engenharia caem 37,4%. A linha que protege investimento novo é a única que anda na direção oposta.
Esse quadro se soma a um ambiente que já exige mais disciplina. Pelo boletim da Susep de setembro de 2026, o setor supervisionado registrou R$ 315,21 bilhões em receitas entre janeiro e setembro, 0,68% acima do mesmo período de 2025 em termos nominais — o que representa retração real de 3,54%. No recorte de danos, foram R$ 111,79 bilhões, com alta nominal de 4,22% e variação real de -0,15%. O setor está crescendo menos do que a inflação, e isso tende a tornar a seleção de risco mais criteriosa, não menos.
O que as empresas erram
Tratam a obra como extensão da apólice patrimonial. O endosso de "obras e reformas" de uma apólice de Property cobre intervenções de pequeno porte, com limites modestos. Ele não foi desenhado para uma ampliação de planta, e o limite costuma ser descoberto no sinistro.
Dimensionam a importância segurada pelo valor do contrato. O valor em risco de uma montagem inclui equipamento, frete, impostos, instalação e, em muitos casos, o custo de reconstrução em condições de emergência. O preço fechado com o fornecedor é um número menor que esse.
Encurtam o prazo da apólice. Obra industrial atrasa. Uma apólice emitida pelo cronograma otimista termina antes do comissionamento, e a prorrogação depois do vencimento nem sempre é aceita nas mesmas condições.
Transferem a obrigação ao empreiteiro e não leem a apólice dele. Exigir seguro em contrato é correto. Aceitar o certificado sem conferir modalidade, limites, franquias, vigência e quem figura como segurado transforma a exigência em formalidade.
Ignoram o efeito do sinistro sobre a operação existente. A conta de um acidente em obra dentro de planta ativa raramente se limita à obra. Quando lucros cessantes antecipados e responsabilidade civil cruzada ficam de fora, a empresa absorve a diferença.
Como a REP pode ajudar
Nosso trabalho começa antes da ordem de compra do equipamento. Analisamos o escopo do projeto, o cronograma real e a interface entre a obra e a operação que continua rodando ao lado, para definir se o caso é instalação e montagem, obras civis ou os dois, e qual o valor em risco efetivo.
A partir daí, estruturamos o programa com as coberturas que correspondem ao risco do seu projeto, revisamos as exigências de seguro dos contratos com fornecedores e acompanhamos a vigência até o fim do período de manutenção. Se houver sinistro, conduzimos a regulação ao lado da sua equipe técnica.
Fontes: Conjuntura CNseg nº 140, setembro de 2026 (Confederação Nacional das Seguradoras); boletim de setembro de 2026 da Susep, reportado por CQCS (9/11/2026) e Sonho Seguro (6/11/2026).